


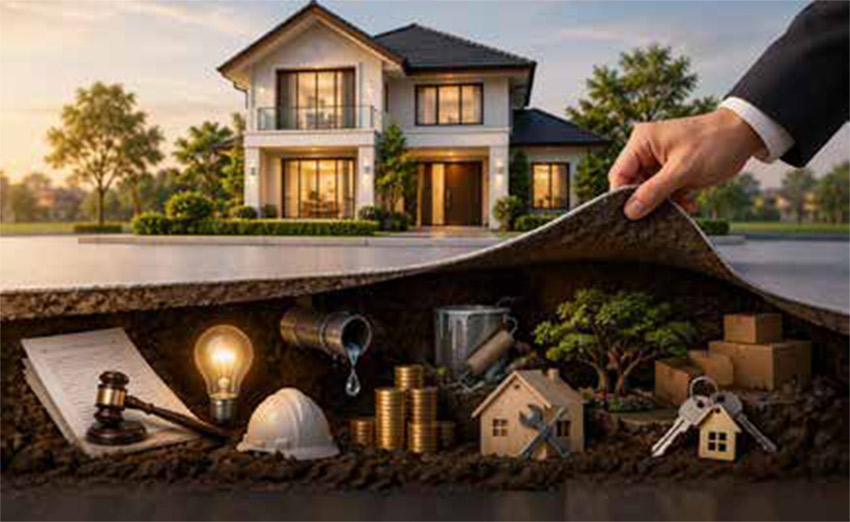
عندما تشتري عقارا، او حتى تستأجره، يكون هناك سعر محدد لهذا العقار. ولكن في الغالب لا يكون هذا السعر هو كل ما ستدفعه. فغالبا ما يتفاجأ العملاء بتكاليف ومصاريف خفية لا تظهر في السعر المدون، وقد تصل في بعض الأحيان الى 15% من القيمة الاجمالية للعقار!.
وتختلف هذه المصاريف الإضافية باختلاف نوع العقار، كما أنها قد تكون قبل الشراء، وخلال المعاملات، وبعد الانتهاء من الشراء وتسلم العقار. ومن أبرز هذه المصاريف الإضافية:
** الرسوم الحكومية والتعاقدية والالتزامات المرتبطة بالملكية.
حيث تبدأ الالتزامات المالية المرتبطة بالملكية قبل تسجيل العقار باسم المشتري. وقد تشمل الضرائب والرسوم على نقل الملكية، مثل رسوم التسجيل والتوثيق والرسوم الإدارية أو تعاقدية وفقا للعقد. وتكون الرسوم عادةً نسبة مئوية محددة من قيمة العقار. وفي كثير من التشريعات تفرض ضريبة التصرفات العقارية والقيمة المضافة وضريبة الأراضي البيضاء والعقارات غير المستغلة.
لذلك ينبغي مراجعة العقد وكشف التكاليف، وتحديد الطرف الملزم بالسداد وموعد الاستحقاق لكل بند.
** أتعاب الوساطة والتقييم والاستشارات.
وهي نسب من سعر العقار تدفع لأطراف كان لهم دور في المعاملة العقارية، مثل رسوم الوسيط العقاري، ورسوم التقييم العقاري الناتجة عن استعانة المشتري أو البنك بمثمن عقاري مرخص لتحديد القيمة السوقية العادلة للعقار قبل إتمام الصفقة. وكذلك الأتعاب الاستشارية والقانونية مثل أتعاب المحامي أو المستشار القانوني لمراجعة صكوك الملكية والتأكد من خلو العقار من الرهونات أو النزاعات القضائية، وصياغة العقود.
وقد يتحمل المشتري هذه الرسوم كاملة، ويكون يكون ذلك مشاركة بين البائع والمشتري.
ويضاف الى ما سبق التكاليف الهيكلية والفنية مثل الفحص الفني للعقار للكشف عن العيوب الخفية.
** كلفة التمويل والقروض العقارية.
فسعر العقار لا يقتصر على ما هو مدون في العقد وخاصة اذا كان المشتري معتمدا على احدى أدوات التمويل. حيث دفع دفعة أولى، ثم أقساط تتضمن أصل التمويل وكلفة الفائدة أو الربح على مدى سنوات السداد. لذلك قد يكون سعر الوحدة مناسبًا ظاهريًا، بينما يرتفع إجمالي ما يدفعه المشتري عند احتساب التمويل كاملًا.
فضلا عن الرسوم الإدارية المتعلقة بالتمويل معدلات الفائدة والأرباح ورسوم التأمين على الحياة والتأمين على العقار. حيث تشترط أغلب البنوك وجود تأمين ضد الحوادث والأخطار على العقار، وتأمين على حياة المقترض طوال فترة السداد، وهي كلفة تُضاف إلى الأقساط الشهريّة.
** رسوم الخدمات والصيانة.
ففي الغالب يتحمّل مالك العقار رسومًا دورية لصيانة المرافق المشتركة وتشغيلها. وقد تشمل رسوم التنظيف وصيانة المصاعد والتكييف والأمن والحدائق ومواقف السيارات.
وقد تحسب الرسوم كمبلغ ثابت، أو بحسب مساحة الوحدة، أو وفق حصة المالك في الأجزاء المشتركة. ليس هذا فحسب، فقد تُفرض رسوم إضافية في الأعمال طارئة. كما قد ترتفع الرسوم من سنة إلى أخرى. لذلك من الضروري مراجعة العقد والتحقق من هذه الرسوم وما تغطيه.
** مصاريف ما بعد التسلم.
يخطئ من يتصور ان شراء عقار مهما كان حديثا، يعني ان الكلفة تنتهي بانتهاء دفع قيمته والرسوم المصاحبة لذلك. فمثلا ليس من النادر أن تظهر تكاليف إصلاح عيوب في السباكة أو الكهرباء أو الأبواب والنوافذ، أو معالجة تسربات ومشكلات في العزل والتكييف.
أضف الى ذلك أنه غالبا ما يحتاج المشتري إلى إنفاق مبالغ إضافية لاستكمال التشطيبات أو التعديل لتناسب احتياجاته، مثل تركيب الخزائن والأجهزة أو إضافة وحدات إضاءة أو تغيير الدهانات.
وتختلف هذه المصاريف بحسب حجم العقار وحالته عند التسليم، ومستوى التشطيب وجودة المواد المستخدمة وحجم التعديلات التي يطلبها المشتري.
** الفواتير والتشغيل اليومي.
فبعد تسلم العقار، تبدأ المصاريف الدورية التي يتحملها المالك أو الساكن والمرتبطة بفواتير التشغيل اليومي، مثل الكهرباء والمياه والتبريد والإنترنت. وتتأثر قيمتها أيضا وفقا لمساحة العقار وعدد القاطنين فيه وكفاءة العزل والأجهزة ومدد الاستخدام.
ومن المصاريف التشغيلية أيضا رسوم الصيانة والخدمات المشتركة وخاصة في الشقق والمجمعات السكنية. أيضا رسوم توصيل أو نقل الخدمات مثل تكاليف فتح حسابات وتوصيل العدادات الأساسية.
** مصاريف الانتقال والتجهيز.
وهي مصاريف لا يمكن تجاهلها أيضا. فغالبا ما يكون المشتري قد استنفد جل ميزانيته ومدخراته قبل تسلم المفاتيح. وهنا يفاجئ بمصاريف أخرى منها مصاريف الانتقال والتجهيز. حيث يحتاج الى إلى نقل الأثاث وشراء أجهزة لم تكن مشمولة وتركيب مكيفات أو تجهيزات المطبخ والخزائن قبل السكن، فضلا عن التشطيبات الخفيفة مثل الستائر والإضاءة وتغيير الأقفال، وجميع الأعمال اللازمة لجعل العقار جاهز للسكن.
لذلك فإن النصيحة التي يقدمها الاختصاصيون دائما، عندما تقدم على شراء عقار، من الحكمة إضافة%10 إلى 20% فوق سعر الشراء كتقدير أولي للمصاريف غير الظاهرة والتكاليف المرتبطة بالتملك والتشغيل.
فمثلا في البحرين، إذا كان العقار بسعر 100 ألف دينار، قد يحتاج المشتري فعليًا إلى 106 آلاف لإتمام عملية الشراء بأمان، بحسب التمويل والوساطة والخدمات المرتبطة.

هل ترغب بالتعليق على الموضوع؟
لا تتردد في إعطاء تعليقك ومشاركة رأيك