


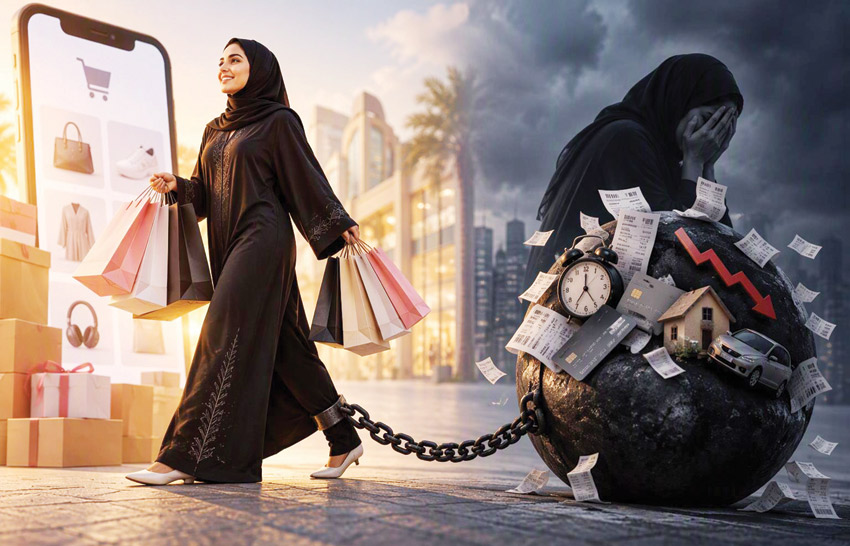
مستخدمو «اشتر الآن وادفع لاحقا» ينفقون 30% أكثر من غيرهم
تقرير: محمد الساعي
تعرف خدمة التمويل السريع أو اشتر الآن وادفع لاحقًا «BNPL» بأنها نموذج لخدمة التقسيط الرقمي يتيح للمستهلكين شراء المنتجات أو الخدمات فورًا وتسلمها، مع تأجيل سداد قيمتها أو تقسيطها على دفعات دورية قصيرة الأجل. وقد تكون الدفعات بلا فوائد إذا سُدّدت في مواعيدها وفقا لطبيعة العقد والشروط. وقد يشترط دفع نسبة أولية بسيطة مثل 25% من إجمالي قيمة المشتريات، ثم تقسيط المبلغ المتبقي على دفعات تلقائية تُخصم في تواريخ محددة.
ومن مميزات هذا التمويل هو إتمام عمليات التحقق والموافقة الائتمانية السريعة عبر التطبيقات الذكية في ثوانٍ معدودة من دون الحاجة الى معاملات ورقية أو إجراءات بنكية طويلة. وهي تعتبر بديلا مرنا للبطاقات الائتمانية.
وتحقق هذه الخدمة إيجابيات عدة منها توزيع كلفة الشراء على دفعات محددة، وإمكانية الحصول على السلعة أو الخدمة فورًا بدل الانتظار حتى ادخار كامل قيمتها. إمكانية تجنب الفوائد.
وبشكل عام، تسارعت وتيرة انتشار هذه الخدمات بشكل غير مسبوق بالتزامن مع جائحة (كوفيد-19) عام 2020، نتيجة الإغلاقات والتحول الكبير نحو التسوق عبر منصات التجارة الإلكترونية. وفي بدايتها، كانت الخدمة تتركز بشكل أكبر على السلع الترفيهية والإلكترونيات. ولكن توسع استخدامها لتشمل حتى الاحتياجات اليومية والأساسية.
وتشير التقديرات الاقتصادية لقطاع المدفوعات العالمية إلى أن إجمالي قيمة المعاملات والسلع التي يتم شراؤها عبر خدمات (BNPL) يتجاوز نصف تريليون دولار أمريكي في العام، مع توقعات بأن يواصل الصعود السريع ليقارب تريليون دولار أو أكثر خلال السنوات القادمة.
فيما تُقدر إيرادات شركات تقديم خدمات (BNPL) عالمياً بين45 و55 مليار دولار. ويتوقع أن تصل إلى 911.8 مليارا عام 2030. بل تذهب بعض التقديرات إلى ان يتجاوز هذا السوق 1.42 تريليون دولار بمعدل نمو 17.26%.
وتشير بيانات مؤسسات رصد قطاع التقنية المالية مثل Juniper Research إلى أن قاعدة مستخدمي خدمات التقسيط الرقمي (BNPL) يتجاوز 600 مليون مستخدم نشط، وقد يصل الرقم إلى 700 مليون.
وتُظهر بيانات لدراسات أميركية أن استخدام التمويل الآجل أكثر شيوعًا بين البالغين الأصغر سنًا، وتحديدا في الفئة العمرية من 18 إلى 44 سنة، حيث يشكلون حوالي 74% إلى 77% من كل مستخدمي BNPL عالمياً.
الفخ
هنا يقع الفخ. فالدراسات الاقتصادية وسلوكيات المستهلك تجمع على أن سهولة الحصول على موافقة التمويل السريع وتقسيم المبالغ الكبيرة إلى دفعات صغيرة، تُؤدي إلى زيادة حجم الإنفاق وتكرار عمليات الشراء بشكل قد ينعكس سلبا على الشخص. وهذه الزيادة تتحقق من خلال:
- التأثير النفسي الخادع لأرقام التكلفة، مما يزيد من فرص الشراء الاندفاعي غير المدروس. فمثلا عندما يرى المستهلك منتجًا بسعر 200 دينار، يتعامل عقله مع الرقم ككتلة مالية واحدة تؤثر على ميزانيته. ولكن عندما يُجزأ السعر إلى 4 دفعات، يقل ألم الخسارة المالية، مما يجعله يشعر بأن المنتج أصبح في متناوله، فيندفع للشراء فورًا من دون تردد.
- رفع متوسط قيمة المشتريات. حيث تؤكد البيانات التجارية أن إتاحة خيار الدفع اللاحق ترفع متوسط قيمة المشتريات في السلة الواحدة بنسب تتراوح بين 30% و50%. حيث يميل المستهلكون إلى إضافة منتجات أعلى جودة أو ملحقات إضافية، لشعورهم أن الفرق في القسط الشهري سيكون بسيطًا جدًا.
- تخفيف التردد وزيادة تكرار الشراء. حيث تسهم الموافقة الفورية في إزالة العائق المالي اللحظي. وبنفس الوقت، فإن تجربة الشراء السريعة والخالية من التعقيدات، تشجع العميل على تكرار التجربة بصورة أسرع مقارنة بأساليب الشراء التقليدية.
وهنا تبدأ المشكلة، حيث يقع الكثيرون في أخطاء شائعة منها:
* الشراء الاندفاعي نتيجة انخفاض «ألم الدفع» والتوهم بان السلعة رخيصة. في حين أن الأرقام تشير الى ان 25% من المستخدمين ندموا على مشتريات اشتروها بهذه الخدمة لأنهم اكتشفوا لاحقاً أنهم لا يستطيعون تحملها.
* الكثير من المستهلكين يستخدم BNPL لشراء أشياء أكبر من ميزانيتهم، معتقدين أن التقسيط يجعلها ميسورة.
* تكديس الخطط نتيجة شراء عدة سلع من خلال عدة تطبيقات او قنوات في نفس الوقت. ولأنه لا توجد لوحة تحكم واحدة يرى فيها المستهلك كل هذه الالتزامات، قد يفاجئ في النهاية بإجمالي المستحق التي قد تفوق حتى دخله. فقد يكون القسط صغيرًا، ولكن مجموع الالتزامات يفوق الميزانية.
* عدم قراءة الشروط خاصة تلك المتعلقة برسوم التأخر في التسديد. فمثلا في كثير من الأحيان تكون خطط التسديد القصيرة مثل أربع دفعات من دون فوائد. ولكن الخطط الطويلة لمنتجات غالية الثمن مثل تذاكر السفر او الأثاث، تحتسب عليها رسوم وفوائد قد تتجاوز تلك الرسوم التي تفرض على بطاقات الائتمان.
* استخدام خدمة BNPL للمصاريف اليومية. وهو ما يعني ان المستهلك لا يدير ميزانيته بقدر ما يؤجل عجزاً تراكميا سيكبر تدريجيا.
* نسيان موعد السداد أو إهماله، مما قد يؤدي إلى رسوم تأخير أو سحب على المكشوف بحسب شروط الخدمة والبنك. وعند تفويت موعد الدفعة، تُفرض رسوم تأخير ثابته أو نسبة مئوية محددة. فضلا عن أن ذلك يؤثر على التقرير الائتماني في حال التأخير الممتد.
* الاعتقاد بأن الموافقة تعني أن خطة السداد مناسبة للميزانية.
مخاطر تراكمية
الوقوع في فخ هذه الأخطاء، وعدم التخطيط الذكي للاستفادة من خدمة اشتر الآن وافع لاحقا قد تقود الى مخاطر ليست باليسيرة. وكما أشرنا، فإن سهولة الشراء وصغر الأقساط قد يحجبان عن المستهلك إجمالي ما التزم به. ومع تعدد الخطط وتقارب مواعيد السداد، يجد ان السيولة المتاحة لديه لا تغطي تلك الالتزامات. فتبدأ المخاطر التراكمية، ومن أبرزها:
أولا: المخاطر المالية المباشرة.
ومن ذلك الإفراط في الإنفاق وتراكم الديون الصغيرة وتعدد الالتزامات.. فمثلا تؤكد التقارير مثل تقرير CFPB 2025 أن 63% من مستخدمي BNPL لديهم أكثر من قرض واحد في نفس الوقت. وكل قرض يبدو صغيراً، لكن المجموع يصبح ديناً كبيراً غير مرئي.
وهنا يحدث الإفراط في الإنفاق. فمستخدمو BNPL ينفقون 20-30% أكثر من غيرهم.
يضاف الى ذلك تراكم رسوم وفوائد الخدمة. فالخدمة مجانية فقط إذا سددت في الوقت. ولكن عند التأخر لأي سبب، ستحتسب رسوم ليست باليسيرة، وقد تصل الفوائد إلى 36% على الخطط الطويلة. وقد يترتب جزاءات ورسوم سحب على المكشوف من البنك. مما يعني تضخم الكلفة. وقد يضطر المستهلك الى الاقتراض من منصة أخرى أو استخدام البطاقة الائتمانية لتغطية قسط مستحق، مما يدخله في حلقة مفرغة من الديون.
ثانيا: المخاطر الائتمانية.
فالتزامك بالسداد ليس سلوكا يحتسب لك إيجابا. ولكن تأخرك يحتسب ضدك فورا، حيث بدأت خدمات وبيانات BNPL تدخل في التقييم الائتماني منذ عام 2025.
ومما يزيد الخطورة الائتمانية، هو أن أغلب قروض BNPL لا تظهر في التقرير الائتماني التقليدي، وبالتالي فإن البنوك لا تراها عند تقييمك لقرض عقاري أو شخصي. وهذا ما قد يضاعف من مشاكل الميزانية.
بل قد يصل الأمر الى إلى تجميد الحساب وتحويل الدين إلى شركة تحصيل. كما أن السجل السلبي قد يحول مستقبلاً دون الحصول على تمويلات كبرى وأساسية مثل القروض السكنية أو تمويل السيارات.
ثالثا: مخاطر نفسية وسلوكية ناتجة عن تراكم الالتزامات والقروض، مما يزيد الضغط النفسي والقلق.
من هنا، فإن خطر خدمة «اشتر الآن وادفع لا حقا» قد لا تكون في قرض واحد، وقد تكون الخدمة بحد ذاتها انقاذا لموقف وتسهيلا لكثير من الظروف، شريطة استخدامها بذكاء، واعتمادها كوسيلة للدفع وليس كأداة اقتراض.
جرس إنذار
مشاكل ومخاطر الاستخدام الخاطئ خدمة «اشتر الان وادفع لاحقا» لا تظهر فجأة، بل تكون تراكمية، تتسلل عبر ميزانيتك لتجعلك تتعامل معها ليس كأداة مساعدة وانما تعتمد عليها بشكل كبير. وهذا هو منبع الخطورة.
هنا يضع الخبراء بعض المؤشرات والعلامات التي يرونها إذا توافرت في الشخص ثلاثة او أكثر، فعليه أن يدق جرس الإنذار وناقوس الخطر، ويبدأ في مراجعة حساباته. ومن هذه المؤشرات:
- وجود أكثر من خطتين نشطتين في نفس الوقت.
- إذا لم تستطع أن تحدد مباشرة ومن دون فتح التطبيقات كم إجمالي ما عليك من التزامات فورية.. فأنت في خطر.
- إجمالي أقساطك يتجاوز 15% من دخلك الشهري.
- تشتري وتسدد، لكن إجمالي ما عليك في نهاية كل شهر أكبر من الشهر الذي قبله.
- تدفع رسوم تأخير أكثر من مرة.
- تقسيط الضروريات. لأن هذا يعني أن دخلك لا يغطي أساسياتك، وBNPL أصبحت تغطي العجز.
- تستخدم BNPL لتسديد BNPL آخر.
- تخفي استخدامك عن عائلتك أو شريكك.
- الشعور بالقلق والتوتر الدائم بسبب الأقساط.
- الرغبة في أن تشتري لأن التقسيط متاح، وليس لأنك تحتاج.

هل ترغب بالتعليق على الموضوع؟
لا تتردد في إعطاء تعليقك ومشاركة رأيك