


تشير بيانات البنك الدولي إلى أن تحويلات العمالة الوافدة حول العالم تجاوزت 818 مليار دولار في عام 2025. وتقدر بعض المؤشرات المبلغ بحوالي 900 مليار دولار. فيما يتراوح إجمالي تحويلات العمالة الوافدة والمغتربين للبلدان ذات الدخل المنخفض والمتوسط بين690 و729 مليار دولار.
وتتصدر الهند القائمة بحجم تحويلات يتجاوز 120 مليار دولار، تليها دول أخرى مثل المكسيك والصين والفلبين والمغرب ومصر وباكستان وبنغلاديش وسريلانكا ونيبال.
وفي منطقة الشرق الأوسط وشمال إفريقيا، بلغت التدفقات المالية المتسلمة نحو99.1 مليار دولار.
أما على صعيد دول مجلس التعاون، فتُصنّف دول الخليج ضمن أكبر كتل الدول المرسلة للتحويلات المالية على مستوى العالم نظرًا لكثافة العمالة الوافدة. ووفقا لتقرير المركز الإحصائي لدول مجلس التعاون لدول الخليج العربية، بلغت التحويلات عام 2025 حوالي 161 مليار دولار.
وعلى مستوى البحرين، تشير التقديرات إلى أن تحويلات العاملين الأجانب إلى الخارج بلغت في العام الماضي نحو 2.5 مليار دولار.
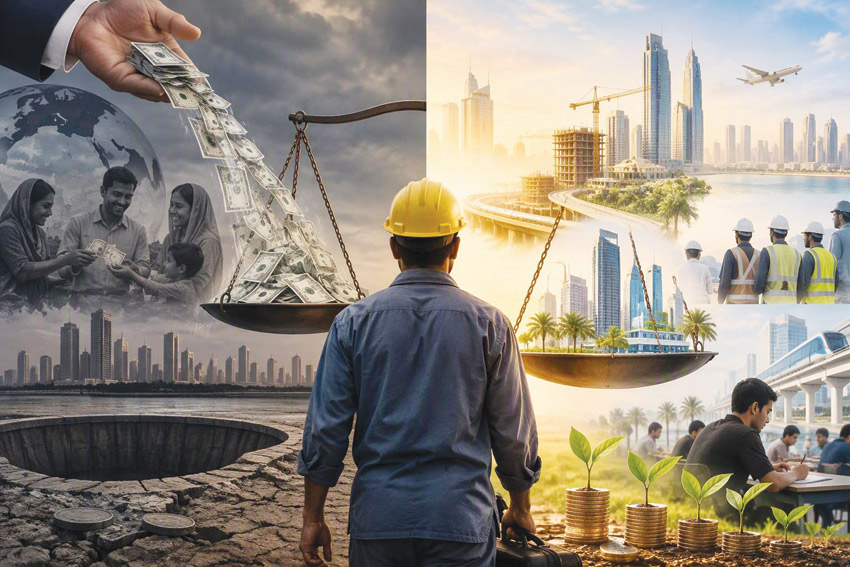
السؤال هنا: هل التحويلات المالية من أي دولة تعد نزيفا للسيولة المحلية؟ أم هي محرك لشبكات التجارة والعمالة والتنمية؟
التحويلات الدولية
تعرف التحويلات المالية للعمالة الوافدة بأنها الأموال التي يرسلها العامل المهاجر من بلد عمله إلى بلده الأصلي، وتشمل التحويلات النقدية والعينية. وتُسجَّل هذه التحويلات عادةً كتدفقات خارجة من بلد العمل وكتدفقات داخلة إلى بلد المستفيد.
هنا نجد رأيين حول ما إذا كانت هذه التدفقات المالية تمثل جانبا سلبيا للاقتصاد المحلي في الدولة التي يتم التحويل منها.
فوجهة النظر الأولى، ترى أن التحويلات الكبيرة تمثل بالفعل نزيفا وتسرب جزء من السيولة النقدية خارج القنوات الاستثمارية والمصرفية للدولة المستضيفة، بدلاً من إعادة إنفاقها في الأسواق المحلية والاستفادة منها في الدورة الاقتصادية المحلية، وهو ما يعني تراجع الادخار المحلي، وزيادة الطلب على العملات الأجنبية لتحويل المبالغ للخارج، مما يشكل عبئاً على الاحتياطات النقدية لدى البنوك المركزية (في الدول غير المرتبطة بعملات فائضة). بل يذهب فريق من الاقتصاديين إلى أن استنزاف الأجور دون تدويرها محلياً يقلل من القوة الاستهلاكية المتراكمة داخل الأسواق المحلية. كما يزيد الضغط على ميزان المدفوعات في بعض الحالات.
بالمقابل، هناك وجهة نظر مغايرة تعتبر أن هذه التحويلات ليست خسارة بل جزءا من دورة اقتصادية أكبر، وتفترض هذه الوجهة أن التحويلات هي القيمة العادلة لقاء خدمات وإنتاجية حقيقية تُقدّم للاقتصاد المحلي، وهي ثمن لاستيراد العمالة ورأس المال البشري الذي يدعم النمو الاقتصادي.
حيث تُغطي العمالة الوافدة قطاعات حيوية مثل البناء والبنية التحتية والخدمات والتكنولوجيا والتخصصات النادرة، بإنتاجية عالية وبكلفة تنافسية ترفع الكفاءة التشغيلية للمؤسسات.
كما تعد هذه العمالة محركا للتجارة الدولية والخدمات خاصة لقطاع الصرافة والتكنولوجيا المالية وتحركات التجارة البينية بين الدول المرسلة والمستقبلة. وبنفس الوقت تعد التحويلات شريان دعم اقتصادي وتنموي للدول المستقبلة مما يحافظ على الاستقرار الاجتماعي والاقتصادي لدى الشركاء الإقليميين والتجاريين.
وبناء على ذلك لا يجب التركيز على كم المبالغ التي خرجت من الاقتصاد بقدر ما نركز على قيمة النشاط الاقتصادي الذي ساهمت العمالة في توليده مقابل هذه التحويلات.
وأمام الرأيين، فإن المسألة المهمة ليست أيهما أقرب للصواب، بقدر ما يتوقف الأمر على طبيعة إدارة هذه التدفقات. ولكن تبقى التحويلات هي المقابل الطبيعي لخدمات إنتاجية تُبنى بها الاقتصاديات. لذلك فإن السياسات الاقتصاديّة الحديثة لا تقيد التحويلات، وإنما تضع الضوابط لها، مع وضع حوافز تجعل من الاقتصاد المحلي بيئة جاذبة للاستثمار والادخار حتى بالنسبة إلى الوافدين.
وأيا كانت النظريات، تبقى لهذه التدفقات المالية جوانب إيجابية وجوانب سلبية سواء في الدولة المرسلة للأموال أو الدولة المتسلمة لها.
الدول المرسلة
فيما يتعلق بأثر التحويلات في الاقتصاد المحلي على الدولة المرسِلة للأموال، وهي الدول المستضيفة للعمالة، فإن أبرز الآثار السلبية تمثل في:
- خروج جزء من السيولة إلى الخارج، ما يعني تسرباً مالياً من الاقتصاد المحلي، وبالتالي تقل الأموال المتاحة للاستهلاك والاستثمار المحلي، وينخفض «الأثر المضاعف» للإنفاق داخل الاقتصاد، حيث لا تُعاد تدوير هذه الأموال محلياً لشراء السلع أو فتح ودائع استثمارية مثلا.
- تراجع المدخرات والاستثمارات المحلية، لأن الأموال المحولة لا تدخل الجهاز المصرفي المحلي على شكل ودائع أو استثمارات.
- الضغط على ميزان المدفوعات، حيث إن التحويلات تُسجل ضمن التحويلات الجارية الخارجة في الحساب الجاري. وارتفاعها قد يزيد الضغوط على الميزان الخارجي، خاصة في الاقتصادات غير المعتمدة على صادرات قوية.
بالمقابل هناك آثار إيجابية أبرزها:
- دعم النشاط الاقتصادي والإنتاج. فالتحويلات هي نتيجة مباشرة لعمل وإنتاج العمالة الوافدة. وهذه العمالة تسهم في تنفيذ المشاريع ورفع الإنتاجية وتشغيل قطاعات كاملة مثل البناء والتجزئة والخدمات. وبالتالي فإن هذه التحويلات لا تعني خسارة صافية، لأن العامل يشارك في الإنتاج وتقديم الخدمات.
- سد الفجوات في سوق العمل. حيث إن العمالة الوافدة توفر المهارات والأعداد التي قد لا تكون متاحة محليا، الأمر الذي يساعد ذلك على استمرار النمو الاقتصادي والتوسع في الاستثمارات.
- دوران جزء كبير من الدخل داخل الاقتصاد. فرغم التدفقات الخارجية، تنفق العمالة جزءاً من دخولها على السكن والغذاء والمواصلات والاتصالات والرسوم الحكومية. وهذا الإنفاق يخلق طلباً محلياً وفرص عمل إضافية.
- التحويلات تولّد نشاطًا وفرصا لشركات الصرافة والبنوك ومقدمي خدمات الدفع.
وفي كل الأحوال، تبقى المعادلة هنا أنه إذا كانت القيمة الاقتصادية التي تنتجها العمالة الوافدة أكبر من الأموال التي تحولها للخارج، تصبح التحويلات تكلفة اقتصادية مقبولة للنمو. أما إذا كانت الإنتاجية منخفضة والتحويلات مرتفعة، فقد تتحول إلى استنزاف نسبي للسيولة.
الدول المستقبلة
أما بالنسبة إلى أثر التحويلات في الدول المستقبِلة للأموال، فإن هناك الكثير من الفوائد التي تجنيها، من أبرزها:
- زيادة تدفقات النقد الأجنبي مما قد يدعم ميزان المدفوعات والقدرة على تمويل الواردات ويدعم الاستقرار المصرفي والاحتياطي الأجنبي.
- الحماية الاجتماعية ورفع مستوى المعيشة، ودعم دخل الأسر والقدرة على الاستهلاك المحلي.
- رفع القدرة على الوصول إلى الخدمات الجيدة مثل التعليم والصحة.
- الحد من الفقر ومواجهة الأزمات، خاصة وأنه غالباً ما تستمر التحويلات حتى خلال الأزمات الاقتصادية والكوارث، ما يجعلها مصدراً مهماً للاستقرار المالي للأسر.
- تعزيز فرص الادخار والاستثمار وتميل المشروعات الصغيرة أو شراء الأصول.
ولكن كالعادة لا يخلو الأمر من سلبيات، منها:
- زيادة الاعتماد على التحويلات بدلاً من البحث عن مصادر دخل محلية مستدامة.
- تراجع المشاركة في سوق العمل لدى بعض أفراد الأسرة بسبب الاعتماد على دخل المهاجرين.
- زيادة الاستهلاك أكثر من الاستثمار. فكثيرا ما تتجه مبالغ التحويلات إلى الاستهلاك وليس المشروعات الإنتاجية، ما يجعل أثرها التنموي طويل الأجل محدوداً. وتشير التقديرات إلى أن أكثر من 70% إلى 80% من التحويلات تتجه للاستهلاك اليومي المباشر، بينما تظل نسبة توجيهها نحو مشاريع إنتاجية صغيرة أو استثمارات مستدامة خفيضة.
- هجرة الكفاءات في الدول المصدرة للعمالة.
- التضخم، خاصة في قطاع العقارات. فالتجارب في بعض البلدان النامية بينت أن نسبة كبيرة من التحويلات تتجه نحو شراء الأراضي والعقارات، وهو ما يؤدي إلى ارتفاع غير مبرر في الأسعار.
من المستفيد
إذن من هو المستفيد الأكبر من التحويلات؟
في الواقع الموضوع أكثر تعقيدا مما يبدو. فالتحويلات المالية للعمالة أشبه بجسر مالي عالمي يربط أسواق العمل بالاقتصادات الأخرى.
وعلى المدى القصير، يكون المستفيد الأكبر هو الدولة المستقبِلة للأموال من خلال الإيجابيات التي أشرنا اليها.
وعلى المدى الطويل، فإن الدولة المرسلة للأموال مثل دول الخليج قد تخسر جزءاً من السيولة، لكنها في المقابل تستفيد من خلال إنجاز المشاريع التنموية ومشاريع البنية التحتية وزيادة الإنتاج والنمو الاقتصادي وسد فجوة المهارات، وجذب الاستثمارات التي تحتاج الى عمالة متخصصة أو وافدة غير متاحة محليا.
وفي النهاية نجد أن العامل الوافد هو المستفيد الفردي الأكبر، والدولة المرسلة له هي المستفيد الاقتصادي المباشر الأكبر، بينما الدولة المستضيفة تستفيد بصورة غير مباشرة عبر النمو والإنتاج على المدى الطويل. كما يستفيد قطاع البنوك وشركات الصرافة ومقدمو الدفع من رسوم والخدمات المالية، فضلا عن استفادة الدولة من الضرائب التي قد تفرض على التحويلات.
السوق السوداء
ولكن هنا يبرز جانب مهم يتعلق بوجود السوق السوداء في بعض الدول. حيث قد تنشأ سوق موازية للتحويلات المالية خاصة عندما تظهر فجوة بين سعر الصرف الرسمي المعتمد لدى البنوك والقيمة الفعلية للعملة في السوق بناءً على العرض والطلب. أو عندما تفرض الدول المستقبلة قيوداً على حركة العملة أو تقيم سعر صرف أعلى من قيمته الحقيقية، فيلجأ المغتربون إلى التحويل عبر الشبكات غير الرسمية للحصول على قيمة أعلى لعملاتهم الصعبة.
ويحدث ذلك أيضا عند ارتفاع كلفة التحويل الرسمي والرسوم المصرفية. او عند وجود قيود تنظيمية معقدة على المبالغ المسموح بتحويلها.
هنا تتحول التحويلات إلى تحد اقتصادي حقيقي حتى بالنسبة إلى الدول المستقبلة للأموال، لأن التدفقات المالية تتحول إلى شبكات موازية خارج النظام المصرفي، مما يفقد البنك المركزي القدرة على بناء احتياطيات النقد الأجنبي. كما أنها تزيد من تدهور قيمة العملة الوطنية، وتخلق دورة مفرغة من المضاربات المالية. فضلا عن أن صعوبة تتبع الأموال يزيد من مخاطر عمليات غسيل الأموال وتسهيل الأنشطة غير المشروعة.
من أجل ذلك، تحرص البنوك المركزية والجهات الرقابية على إبقاء قنوات التحويل الرسمية سهلة ومنخفضة التكلفة، لأن التحويلات تمثل شرياناً مالياً مهماً لملايين الأسر حول العالم.
وبنفس الوقت تعمد الدول على تعزيز إجراءات مكافحة غسل الأموال وتمويل الأنشطة غير المشروعة من خلال ما يسمى «الرقابة القائمة على المخاطر» مثل التحقق من هوية المرسل والمستفيد ومصدر الأموال، ورصد التحويلات غير المعتادة أو المتكررة، وفرض متطلبات إضافية على التحويلات الكبيرة، ومراقبة الدول أو الجهات المصنفة عالية المخاطر.
أي أن المعادلة هنا تقوم على ثلاثة أركان هي تسهيل التحويلات المشروعة، مع تشديد الرقابة على المعاملات الأعلى خطورة، وإظهار التكلفة للمستهلك بوضوح.


هل ترغب بالتعليق على الموضوع؟
لا تتردد في إعطاء تعليقك ومشاركة رأيك