


أصول ASB Capital تحت الإدارة تتجاوز 10 مليارات دولار بعد أقل من عامين على التأسيس
عمليات استحواذ بنك السلام كانت حصيلتها أصولاً مجتمعة تفوق 4.16 مليارات دينار
مشروع الاندماج هو في تقديري المتواضع أهم مشروع أمام القطاع المصرفي البحريني اليوم وأبعدها أثرا في مساره للسنوات المقبلة
رؤيتنا بالنسبة إلى موضوع اندماج بنكي البحرين الوطني والبحرين والكويت:
فارق نقاط مئوية بسيطة في احتساب نسبة المبادلة لقيمة كل من البنكيْن لن يتذكره أي من الجانبين بعد عامين ولا يخلق قيمة مضافة إلى البحرين
أدعو الطرفين إلى الالتقاء في منتصف الطريق.. والقرار في النهاية عائد إلى المساهمين
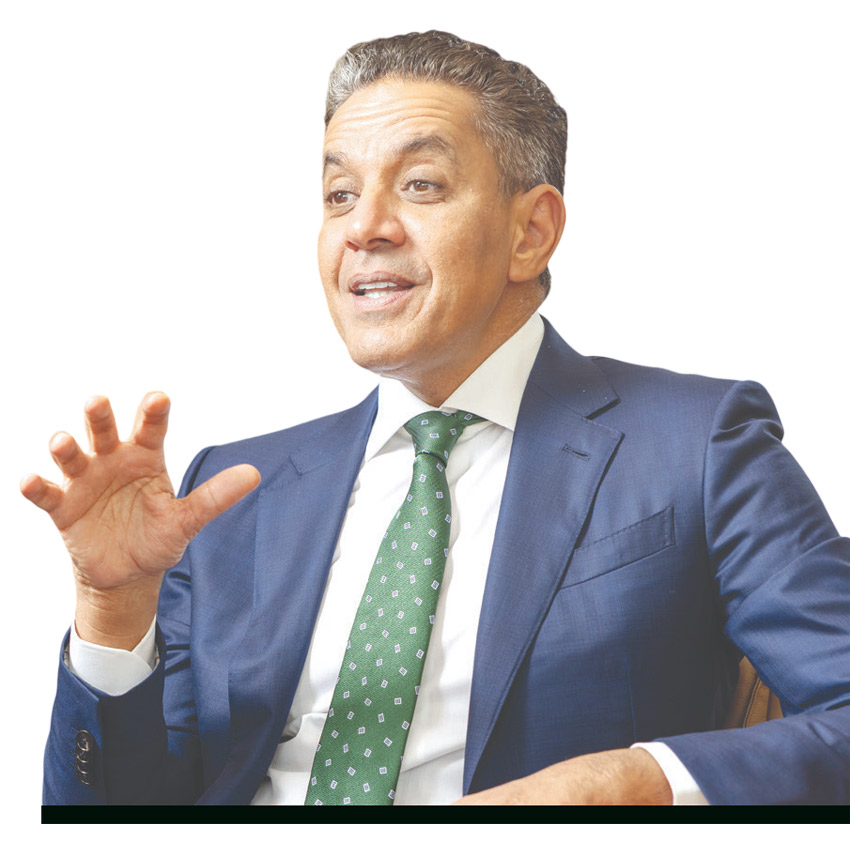
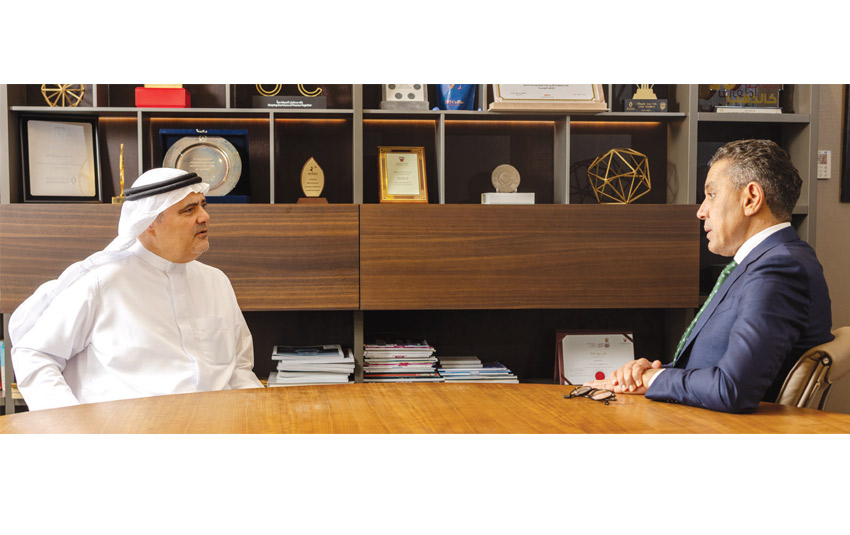
أكد الرئيس التنفيذي لمجموعة بنك السلام رفيق النايض أن البنك يدعم إتمام مشروع الاندماج بين بنك البحرين الوطني وبنك البحرين والكويت، داعياً طرفي الاندماج إلى «الالتقاء في منتصف الطريق» وتجاوز الخلافات المرتبطة بنسبة المبادلة، معتبراً أن استمرار التفاوض فترة أطول قد يؤدي إلى إهدار جزء من القيمة التي يمكن أن يحققها الكيان المصرفي الجديد للاقتصاد الوطني والقطاع المالي في مملكة البحرين.
وأوضح في حوار مع «أخبار الخليج»، رغم كونه منافساً مباشراً للبنك المدمج، ينظر إلى الاندماج من منظور أوسع يتعلق بتعزيز قوة القطاع المصرفي البحريني وقدرته على تمويل المشاريع الكبرى ومواجهة التحديات الإقليمية، مؤكداً في الوقت ذاته أن القرار النهائي يعود إلى مساهمي البنكين والجهات التنظيمية المختصة. وجاء في تفاصيل الحوار الآتي:
أعلن بنك السلام نتائج النصف الأول من عام 2026. كيف تقرأون أداء البنك خلال الأشهر الستة الأولى؟ وهل يمكن الحفاظ على وتيرة النمو في السنوات الخمس الماضية مع اتساع قاعدة المجموعة؟
سجّل بنك السلام خلال النصف الأول من العام الحالي أعلى ربح نصف سنوي في تاريخه، وقد جاءت هذه النتائج في عام استثنائي بالنسبة لنا، إذ يحتفل بنك السلام بمرور عشرين عاما على تأسيسه، فكانت هذه النتائج القوية خير احتفاء بهذه المناسبة. وبفضل الله فقد شهدت مؤشرات الأداء المالي تحسناً ملحوظاً حيث ارتفع صافي الربح العائد الى مساهمي البنك 23.8%، كما زادت ربحية السهم بنسبة 25.0%، وتحسّن العائد على متوسط حقوق الملكية إلى 17.5%، كما انخفضت نسبة التكلفة إلى الدخل إلى 44.1%. لكن ما أعتزّ به ليس حجم النمو، بل مصدره. فنمو أرباح المجموعة لم يأتِ من أنشطة التمويل فقط، بل من تنوّع مصادر الدخل: الرسوم، وإدارة الأصول، والتكافل، والشركات الزميلة. وهذا ما بنيناه على مدى سنوات، وهو اليوم يُترجَم إلى أرباح أكثر صلابة أمام تقلّبات السوق والظروف الإقليمية والعالمية الراهنة.
ولم يكن النصف الأول من عام 2026 بلا ضغوط، حيث ضغطت كلفة التمويل على هوامشنا لأننا لم نكن بمعزل عن الضغط الذي تشهده البنوك في مختلف دول المنطقة. ولكن اخترنا في بنك السلام أن نركز على جودة التوظيف والاستثمار في أصول سائلة عوضاً عن النمو بأي ثمن. فعلى سبيل المثال فقد استقرت محفظتنا التمويلية عند مستواها بينما نمت محفظة الصكوك بنسبة 14.1%. وعلى الرغم من هذا التوجه المدروس، تمكنا من تحقيق نمو بنسبة 6.8% في الأصول بينما حافظنا على نسبة كفاية رأس المال عند 23.6%.
أما عن استمرارية وتيرة النمو، فلا يخفى عليكم أن حجم عمليات البنك ارتفع بوتيرة متسارعة خلال الأعوام الماضية، ما أدى إلى تحوّل البنك من منافس صغير إلى أحد البنوك الرائدة على الصعيد المحلي والإقليمي وأكبر البنوك البحرينية من حيث اجمالي الأصول. ونرى أن تحقيق قيمة مستدامة للمساهمين خلال الفترة القادمة سيكون مدفوعاً بتنويع مصادر الإيرادات وتعزيز استقرارها علاوةً على مبادرات رفع الكفاءة على مستوى المجموعة. ومن ثم فإن الجمع بين هذه المبادرات والنمو المعتدل سيكون الرافد المحوري في المرحلة القادمة. وإذ نستقبل عامنا العشرين، فإن هذا الأداء ليس محطة نطمئن إليها، بل قاعدة ننطلق منها نحو العقد الثالث من مسيرة البنك.
ذكرتم أن مصدر نمو الأرباح بات تنوّع مصادر الدخل لا هامش التمويل. أين تقف ASB Capital من هذه المعادلة تحديداً؟ وماذا حقّقت الشركة منذ تأسيسها؟
تُعدّ شركة ASB Capital أوضح تجسيد لتوجهنا في تنويع مصادر الدخل. فقد تم تأسيس الشركة في نهاية 2024 بأصول تحت الإدارة بلغت 4.5 مليارات دولار لتتجاوز اليوم 10 مليارات دولار، أي أنها حققت أكثر من ضعف حجمها في أقل من عامين.
والأهم أن هذا النمو جاء بالعمل الفعلي لا بالإعلان. ففي نوفمبر الماضي أدرجنا صندوق XASB للصكوك في بورصة لندن بالشراكة مع Xtrackers التابعة لـDWS، وهو أول صندوق مؤشرات متداول متوافق مع الشريعة تطرحه Xtrackers، ويتيح الوصول إلى أكثر من 150 صكاً عبر أداة واحدة. وعلاوةً على ذلك، شاركت ASB Capital في تنفيذ عدد من الصفقات النوعية في أسواق رأس المال الدائن بمنطقة الخليج العربي، بما في ذلك إصدارات تفوق في مجملها 9.5 مليارات دولار لصالح كل من بيت التمويل الكويتي، وبنك الكويت الدولي، وشركة بابكو إنرجيز، وسوليدرتي البحرين، وبنك السلام، ومصرف الإنماء، وبنك دبي الإسلامي، وبنك الجزيرة، والبنك العربي الوطني، ومصرف عجمان، والشركة السعودية لإعادة التمويل العقاري.
وبنهاية هذا الربع سنطلق مجموعة من الصناديق الاستثمارية النوعية: صندوقاً لإدارة السيولة، وصندوقاً للتمويلات الخاصة، وصندوقاً للبنية التحتية، وصندوقاً متعدد الأصول. وهذه الصناديق ليست توسّعاً في عدد المنتجات، بل استكمالاً لمنصة تغطي مختلف الفرص الاستثمارية وعوائدها، من إدارة السيولة قصيرة الأجل إلى الأصول البديلة طويلة الأمد. وقد صُمّمت بالقدرات ذاتها التي بنيناها في أسواق رأس المال الإقليمية: فريق أنجز صفقات لكبرى المؤسسات في المنطقة، وسجلّ قابل للقياس، وحضور يتيح الوصول إلى فرص فريدة غير مطروحة على نطاقٍ واسع. ويأتي إطلاق هذه الصناديق استجابةً لطلب متزايد من المستثمرين الإقليميين والمؤسسات الاستثمارية على خيارات استثمارية متنوعة تُدار بمعايير عالمية.
وهذه ليست صفقات متفرقة، بل بناء منهجيا لقدرة في أسواق رأس المال الإقليمية والصناديق الاستثمارية الدولية لم تكن لدينا قبل عامين. وهي اليوم مصدر دخل قائم على الرسوم لا يستهلك رأس المال، وهو بالضبط نوع الدخل الذي تحتاج اليه مجموعة مالية تريد أن تنمو من دون أن تتضخّم ميزانيتها أو أن تخصص لها نسبة كبيرة من رأس المال.
كيف تصفون بنية القطاع المصرفي البحريني وصحّته اليوم في ظل الظروف الإقليمية والعالمية الراهنة وآثارها المحتملة على المخصصات؟
رغم متانة القطاع المصرفي البحريني وصلابته، فإن البنوك العاملة في المملكة تعيش اليوم واقعَين لا واقعاً واحداً، والفارق بينهما اتّسع خلال العامين الماضيين.
الواقع الأول تعيشه المؤسسات المالية الكبيرة، فهذه المؤسسات تمتلك قاعدة رأسمالية كبيرة، ومصادر تمويل متنوّعة، وقدرة على استيعاب الصدمات من دون أن تضطر إلى تغيير خططها الاستراتيجية. كما أن هذه المؤسسات الكبيرة تتمكن من الاستثمار في التقنية والامتثال من دون أن يثقل ذلك هيكل تكاليفها أو يحدّ من قدرتها على الاستمرار في تمويل الاقتصاد المحلي وقيادة صفقات التمويل الكبرى. وهو ما يتيح لها أن تخطط لسنوات لا لفصول، وأن تتعامل مع الاضطراب باعتباره ظرفاً تمرّ به لا منعطفاً يُعيد رسم مسارها.
أما الواقع الثاني، فتعيشه المؤسسات المالية الأصغر، وهو واقع أصعب. فهذه المؤسسات تتحمّل التكاليف نفسها للامتثال التنظيمي والتحوّل الرقمي، وهي تكاليف لا تتقلّص بتقلّص حجم المؤسسة، لكنها تتحمّلها على قاعدة دخل أضيق بكثير. فما يتيسر للمؤسسات الكبيرة تحمُّله كنسبة من دخلها يصبح عبئاً يقتطع من قدرة المؤسسة الأصغر على الاستثمار في نفسها والمشاركة بصورة فاعلة في الاقتصاد المحلي.
أما بالنسبة الى أثر الظروف الإقليمية واضطرابات الأسواق العالمية الراهنة، فقد انعكس هذا الأثر على القطاع حتى اليوم على كلفة التمويل كما أشرت ولم ينعكس – ولله الحمد – في شكل خسائر ائتمانية. وهذا تمييز جوهري لا تفصيل لغوي، فأثر التسعير تعالجه إعادة التسعير مع الوقت، أما أثر جودة الأصول فيستلزم مخصصات إضافية وجهود لاحقة لاسترداد التمويلات المتعثرة وتبقى المؤسسات المالية الكبرى أكثر قدرة على التكيف مع آثار هذه التطورات. وهذا في تقديري جوهر ما يعنيه أن تكون مؤسسة مالية كبيرة في وقت صعب، أي أن يتوافر لديك من رأس المال والسيولة ما يجعلك جزءاً من الحل، لا عبئاً إضافياً على المنظومة. فالبنك الذي لا يحتاج إلى الدعم هو الأقدر على تقديمه.
ولذلك فإن الحديث عن صحة القطاع في مجموعه لا يكفي وحده. فالقطاع متين، ويستند إلى إطار رقابي محكم يُحسب لمصرف البحرين المركزي، غير أن متانة المجموع لا تعني تماثل القدرات داخله. والفارق بين الواقعين ليس شأناً يخص المؤسسات المالية وحدها، بل ينعكس على من يستطيع أن يموّل الاقتصاد وأن يقود صفقاته الكبرى. وأقول هذا تشخيصاً لا حكماً، فأول خطوات معالجة أي تفاوت هي الاعتراف به وربما تضطلع جهات أكثر اختصاصا ودراية بوضع المعالجات اللازمة لتقليل أو إزالة هذا التفاوت ولكن الواقع العملي والممارسات السائدة لا سيما في القطاع المالي تخبرنا أن الاندماجات هي من أنجع السبل لمعالجة التفاوت الذي نتحدث عنه ما يقود إلى خلق مؤسسات مالية قوية تسهم بقوة في دفع عجلة الاقتصاد الوطني.
شارك بنك السلام في عمليات استحواذ واندماج أكثر من أي بنك آخر في المملكة. ماذا علّمتكم تلك الصفقات عن أسباب نجاح عمليات الدمج أو تعثّرها؟ وهل تنعكس تلك الخبرة على قراءتكم لما يجري في القطاع اليوم؟
شاركنا في أكثر من أربع عمليات استحواذ محلية ابتداءً من استحواذنا على البنك البحريني السعودي عام 2009، وعلى بنك BMI عام 2014، وعلى قطاع الخدمات المصرفية للأفراد التابع لبنك الإثمار عام 2022، وعلى بيت التمويل الكويتي – البحرين عام 2024، كانت حصيلتها أصولاً مجتمعة تفوق 4.16 مليارات دينار بحريني، تشكل فيها الأصول والخصوم المحلية النسبة الأكبر. وقد خرجنا من هذه التجربة بثلاثة دروس جوهرية:
الدرس الأول أن الصفقة تُحسم بالتنفيذ لا بالتوقيع. ففي استحواذنا الأخير، الذي وسّع ميزانيتنا العمومية بنحو 28.7%، أنجزنا عملية التكامل (دمج وتوحيد الأنظمة والأعمال والسياسات والموظفين) خلال ستة أشهر، وهو زمن قياسي بمقاييس هذا النوع من العمليات. وليس هذا تفصيلاً تقنياً، فكل شهر إضافي قبل اكتمال التكامل كلفةٌ تُدفع، وارتباك يتحمّله الزبون، وقلق يعيشه الموظف.
والدرس الثاني أن ما يُدمج فعلياً هو العنصر البشري لا الأصول. فالأنظمة تُوحَّد بقرار، أما الثقافة فتُبنى. ولذلك أطلقنا برامج غايتها إدماج الفرق القادمة إلينا ونقل المعرفة في الاتجاهين، لأن المؤسسة التي تستحوذ على أصول وتفقد من يعرفها لا تكون قد اشترت سوى أرقام في قائمة مالية، من دون ضمان لاستمرارها أو نموّها.
أما الدرس الثالث، وهو الأهم، فهو أن الوقت في عالم الصفقات ليس عاملاً محايداً، بل هو أصل من الأصول. فالصفقة التي تتأخر تفقد قيمتها، مالياً ومعنوياً، فالمؤسسات تنصرف عن جوهر عملها، والمساهمون تلازمهم الحيرة ويغيب عنهم وضوح الاتجاه، والموظفون يبقون عالقين بين مستقبلَين ويتشتت تركيزهم عن مباشرة أعمالهم. ولم نرَ يوماً صفقة تحسّنت بطول مدة التفاوض أو مدة التنفيذ.
وهذه الدروس ليست نظرية بالنسبة إلينا. ولذلك ننظر إلى ما يجري في القطاع اليوم بعين من جرّب، لا بعين من يراقب.
بالحديث عن الاندماجات فقد مضى على إعلان مباحثات الاندماج بين بنك البحرين والكويت وبنك البحرين الوطني عامان ونصف العام من دون أن يُنجَز حتى الآن، ويتداول البعض أن لكم يداً في تعقيد عملية التفاوض بين الطرفين بوصفكم مساهماً رئيساً في بنك البحرين والكويت، فما تعليقكم على ذلك؟
بدايةً لا بد من توضيح حقيقة مهمة للغاية فيما يتعلق بانخراطنا في عملية المفاوضات الجارية بين البنكيْن ألا وهي أننا – وبسبب تضارب المصالح كوننا منافسين إلى جانب مساهمتنا في بنك البحرين والكويت – غير ممثلين في مجلس إدارته وبالتالي فلم نكن منخرطين في عملية التفاوض الجارية بين الطرفيْن، وبالطبع كمساهمين سوف نمارس حقنا في إبداء رأينا حينما يُعرض الأمر على الجمعية العمومية لبنك البحرين والكويت، الأمر الذي لم يتم حتى يومنا هذا، وبالتالي فهذا الاعتقاد ليس صحيحاً.
فرغم كثرة الافصاحات الصادرة عن الطرفين حول مشروع الاندماج إلا أنه لم يتم حتى الآن إعلان التوصُّل الى اتفاق نهائي ما يوحي بعدم توصل الطرفين الى اتفاق بشأن نسبة المبادلة وهي – أي نسبة المبادلة – الأمر الوحيد الذي يمكن أن يكون سبباً في تأخر الوصول الى اتفاق نهائي. فالظاهر أن كل مجلس متمسّك بموقفه حول نسبة المبادلة، سعياً إلى حماية حقوق مساهميه، وهذا أمرٌ مفهوم. فهذا السلوك جزءٌ طبيعيٌّ ومتوقع من أي عملية تفاوض على اندماج، ولا يُلام المجلسان على الوفاء بمسؤولياتهم والدفاع عن مصالح مساهميهم.
غير أنَّ هناك سؤالاً يستحق أن يُطرح بوضوح: في ضوء الغاية الكبرى التي يُراد لهذا الاندماج أن يحققها، هل تستحق الفوارق العالقة بين الجانبين كلفة التأخير؟ إن فارق نِقاط مئوية قليلة في نسبة المبادلة ينقل القيمة من قاعدة مساهمين إلى أخرى، لكنه لا يخلق قيمة مضافة الى مملكة البحرين، ولا الى المنظومة الاقتصادية، ولا الى القطاع المصرفي. أما ما يخلق القيمة فعلاً فهو أن يرى النور بنكٌ أكبر حجماً من حيث الميزانية وأقوى من حيث الرسملة.
وكما أسلفت فإنّه وعلى الرغم من عدم مشاركتنا في المفاوضات على مستوى مجلس إدارة بنك البحرين والكويت لعدم وجود ممثل لنا ضمن أعضائه، إلا أن تجربتنا في هذا المجال علّمتنا أن الصفقات تُبرَم بالنظر للمكاسب الاستراتيجية المستقبلية وليس بالتمترُس المطلق خلف تقييمات تكون نسبة التفاوت بينها ضئيلة غالباً بالنظر الى الصورة الأكبر. فما يعتبر تنازلا اليوم هو بالتأكيد كسب في الغد القريب من كل النواحي (قيمة الوقت، البنك الجديد وما يتحقق منه من مكاسب وفرص مضاعفة وتفادي الكلفة الحقيقية للتأخير المتجسدة في تكاليف مالية إضافية، وزخمٍ مفقود، وضبابية تنظيمية، وتراجعٍ في التنافسية أمام منافسين إقليميين يمضون في إتمام عمليات اندماجهم). أما القناعة المتبادلة بأن كلا الجانبين قد قدّم شيئاً، فهي في تقديرنا علامة نضج لا علامة ضعف، وهي في كثير من الأحيان ما يفصل بين صفقة تُنجَز وأخرى تبقى حبيسة قاعات التفاوض لسنوات طويلة.
كما قلت سابقاً وأكرر: إنّ الوقت في عالم الصفقات ليس عاملاً محايداً، بل هو أصل من الأصول، وحين يُهدر يتآكل جزءٌ من القيمة التي نسعى جميعاً إلى خلقها. والصفقة التي تتأخر كثيراً ما تفقد قيمتها، ماليًّا ومعنويًّا.
وأنتم مساهم رئيس في بنك البحرين والكويت. ما الرسالة التي توجّهونها إلى المساهمين في الجانبين؟
أتوجه إلى المساهمين في الجانبين، باحترامٍ وبوضوحٍ في الوقت نفسه، بهذا السؤال: هل تُعدّ نسبةٌ أفضل بهامشٍ ضئيل، لا تُنتزع إلا بعد عامٍ آخر من التأخير، أجدى فعلاً من اندماجٍ يُنجَز خلال هذا العام؟ نحن، بصفتنا مساهماً بنسبة 26.19% في بنك البحرين والكويت، لا نعتقد ذلك. وندعو الجانبين إلى الالتقاء في منتصف الطريق.
ومن هذا المنطلق أتحدث علناً، بصفتي الرئيس التنفيذي للبنك الذي ينافس بنك البحرين الوطني وبنك البحرين والكويت منافسةً مباشرة، واستناداً الى قرار مساهمي بنك السلام في نوفمبر الماضي، لأقول إن هذا الاندماج يتجاوز في طبيعته كونه صفقة تجارية فحسب، بل بات الآن مسؤولية وطنية، وإن بنك السلام يدعم إتمامه.
وأودّ التأكيد بدايةً أن هذا الاندماج يبقى مرهوناً بموافقة مساهمي البنكين، علاوة على موافقة مساهمي بنك السلام، في جمعياتهم العمومية، وبموافقة الجهات التنظيمية المختصة. فالقرار في نهاية المطاف قرار المساهمين، وما نطرحه هنا وجهة نظر نأمل أن تُسهم في تقريب وجهات النظر في تحقيق اندماجٍ يؤثر إيجاباً على القطاع بأكمله.
وموقفنا هذا امتدادٌ لالتزامٍ أوسع. فبنك السلام يرى أن دوره لا يُقاس بنتائجه الخاصة وحدها، بل بما يقدمه للأجندة الوطنية لمملكة البحرين ولتعزيز متانة قطاعها المصرفي. ومن هذا الموقع نجدد دعمنا لكل خطوة ترفع من كفاءة القطاع وقدرته التمويلية وجاهزيته لتمويل مشروعات التنمية الوطنية ومبادرات الرؤية الاقتصادية 2030 وما بعدها، ونرى في هذا الاندماج واحدة من أهم تلك الخطوات وأبعدها أثراً في المرحلة الراهنة.
لماذا أصبح الحجم عاملاً حاسماً الآن تحديداً؟
على امتداد دول مجلس التعاون الخليجي، أصبح الاندماج المصرفي التوجه الاستراتيجي الأبرز في هذا العقد. فقد شهدت المملكة العربية السعودية ودولة الكويت ودولة الإمارات العربية المتحدة ودولة قطر وسلطنة عمان عمليات اندماج عديدة بين مؤسساتها المالية أفضت إلى بناء كيانات كبيرة بميزانيات عمومية قادرة على تمويل المشروعات الوطنية الكبرى، والمنافسة على التمويلات المشتركة الإقليمية، واستيعاب تكاليف التحوّل الرقمي والامتثال التنظيمي التي باتت تُقاس بمئات الملايين من الدولارات سنوياً.
ونتائج هذا التوجه ملموسة وقابلة للقياس. ففي السعودية، أفضى دمج البنك الأهلي التجاري ومجموعة سامبا المالية إلى تأسيس البنك الأهلي السعودي، أكبر بنوك المملكة، الذي حقق في وقت قياسي التخفيض المستهدف في التكاليف التشغيلية مسجلاً نسبة كفاءة تشغيلية تنافسية على مستوى المنطقة. وفي الإمارات، أفضى اندماج بنك الخليج الأول وبنك أبوظبي الوطني إلى تأسيس بنك أبوظبي الأول، الذي حافظ منذ ذلك الحين على مركزه الريادي محلياً وبات أحد أبرز مُرَتِّبي التمويلات المشتركة في المنطقة، محوّلاً الحجم المضاف إلى قدرة تمويلية أوسع لأضخم مشاريع البنية التحتية وصفقات تمويل الشركات في الخليج. وفي الكويت، رفع استحواذ بيت التمويل الكويتي على البنك الأهلي المتحد قدرته الإقراضية بشكلٍ ملحوظ وأسهم في قفزة بلغت 63% في صافي الربح الموحد في العام التالي، ليصبح البنك المدمج ثاني أكبر بنك إسلامي في العالم.
وفي كل الحالات يتكرر النمط ذاته: الاندماج لم يقلّص المنافسة ولا القدرة التمويلية، بل وسّعهما، وعزّز في الوقت نفسه كفاءة المؤسسات المعنية ومكانتها الدولية.
بنوكنا اليوم لا تنقصها الكفاءات أو الطموح، بل هي تعمل ضمن سوق مجزّأة بالقياس إلى حجم طموحات القطاعين العام والخاص. فمهما بلغت قدرة أي بنك، لا يمكنه أن يبرم صفقات تمويل تتجاوز ما تسمح به ميزانيته العمومية، وكل بنك من بنوكنا المحلية، منفرداً، يُعدّ صغير الحجم بالمعايير الإقليمية. وهذه الفجوة واقعية وملموسة وهذا الاندماج يسهم في إغلاقها.
وهل تعزّز الظروف الإقليمية الراهنة الحاجة إلى الاندماج، أم تدعو إلى التريّث؟
باتت الحاجة إلى مزيد من عمليات الاندماج أكثر إلحاحاً خلال العامين الماضيين، لا أقل. فقد ألقت الظروف الإقليمية الراهنة بثقلها على حركة التجارة، وثقة المستثمرين، وتكلفة رأس المال في دول المجلس، ولم تكن مملكة البحرين بمنأى عن هذا الضغط.
وفي فترات عدم الاستقرار، يميل رأس المال إلى التمركز حول المؤسسات الأكبر والأقوى رسملةً، بينما تواجه المؤسسات الأصغر عادةً تكلفة إضافية في التمويل بين البنوك، وضغطاً على الهوامش، وضعفاً في المراكز المالية، وهو ما ينعكس سلباً على الاقتصاد الأوسع. وعليه، فإن كياناً مدمجاً أكبر وأقوى رسملةً سيكون أكثر مناعةً وقدرةً على تحمّل هذا النوع من الصدمات الخارجية تحديداً، بما يمكّنه من الحفاظ على قدرته الائتمانية، وطمأنة الأطراف الدولية ووكالات التصنيف، واستمرار تدفق التمويل إلى الشركات والأفراد محلياً خلال مرحلة تكتنفها ضبابية إقليمية حقيقية.
وسيبرز البنك المدمج كأحد أكبر المجموعات المصرفية في البحرين، بقاعدة رأسمالية تؤهله لقيادة التمويلات المشتركة، ودعم مبادرات الرؤية الاقتصادية 2030 وما بعدها، وتمثيل مملكة البحرين تمثيلاً ذا تأثير أكبر إقليمياً ودولياً، في لحظةٍ تزداد فيها أهمية هذا التأثير عن المعتاد.
البنك المدمج سيكون منافساً أقوى لبنك السلام. لماذا تدعمونه إذاً؟
أودّ أن أكون صريحاً في مسألة جوهرية ألا وهي أنّ البنك الجديد الناتج عن اندماج البحرين الوطني والبحرين والكويت سيكون منافساً قوياً لبنك السلام. حيث سيمتلك حجماً أكبر، وميزانية عمومية أوسع، وقدرة تسعيرية أعلى في القطاعات التي نتنافس فيها مباشرة، من الخدمات المصرفية للأفراد إلى تمويل الشركات. ومع ذلك، فإننا ندعمه لأننا ننظر الى الصورة الأكبر حيث يشكل هذا الكيان الجديد إضافةً مقدّرة الى القطاع المصرفي البحريني والى الاقتصاد البحريني ككل.
ولنكن أكثر صراحة، فمن وجهة نظر تنافسية أنانية بحتة، تكمن مصلحتنا قصيرة الأجل في استمرار التفاوض من دون نهاية، فعلى سبيل المثال، نجد أن صافي الربح العائد الى المساهمين لبنك السلام في النصف الأول من عام 2026 فاق صافي الربح المحقق من بنك البحرين والكويت وبنك البحرين الوطني كُلاً على حدة، ولكننا في بنك السلام نقيس المسألة من وجهة نظر شمولية تتجاوز معيار المكسب التنافسي الآني، بل تنظر الى ما فيه مصلحة القطاع والاقتصاد الوطني على المدى الطويل ولذلك فنحن نعلن مجدداً دعمنا للاندماج.
وموقفنا الداعم للاندماج ليس جديداً. فقبل نحو عام، صرّحنا علانيةً في حوارنا مع صحيفتكم الموقرة بأن بنك السلام يؤمن بتمكين ولادة منافسه القادم، وهو تصريحٌ ربما بدا في حينه غريباً أن يصدر من بنكٍ عن السوق التي ينشط فيها. كما أعاد مساهمونا تأكيد موقف البنك الداعم للاندماج في اجتماع الجمعية العمومية غير العادية في الربع الأخير من عام 2025. صرّحنا بذلك عن قناعة تامة في حينها، ونكرره اليوم بقناعة مماثلة.
فالإيمان بالمنافسة شيء، وتمكينها شيء آخر تماماً. وتمكين ولادة منافسنا المستقبلي لا يُعدّ سذاجة، بل هو دليل على الثقة: الثقة في قدرتنا على المنافسة، وفي متانة المنظومة المصرفية البحرينية، وفي قناعتنا بأن سوقاً تصقلها منافسة حقيقية تبني مؤسسات أقوى من سوقٍ محميّة منها.
إننا ندعم الاندماج لأن البديل - أي قطاع مصرفي يظل مجزّأً بينما يمضي نظراؤنا الإقليميون في الاندماج - أسوأ للجميع، ونحن في مقدمتهم. فكيانٌ مدمج أقوى وأكثر تنافسية يرفع مستوى السوق بأكملها، ويعزّز مصداقية مملكة البحرين كمركز مالي، بما يعود بالنفع على كل مؤسسة مرخّصة فيها، وبنك السلام من بينها. فالمنافسة ينبغي أن تصقلنا، لا أن تقلّص طموحاتنا لمملكة البحرين. ووجود مؤسسة مالية وطنية رائدة بحجم ملائم أمرٌ يصبّ في صالح المودعين والمقترضين، ويعزز كفاءة الرقابة لدى مصرف البحرين المركزي، ويدعم مكانة المملكة لدى المستثمرين الدوليين حين يوازنون بين خيارات تخصيص رؤوس أموالهم في الخليج.
يخشى البعض أن يمنح الاندماج البنك المدمج قدرة تسعيرية تُخلّ بالمنافسة. بم تردّون؟
لا أريد التقليل من المخاوف التي أُثير بعضها علناً حول هذا الاندماج. فهي مخاوف معقولة ومنطقية، وتستحق إجابات مباشرة لا مجرد عبارات تطمينية.
يخشى البعض أن يبلغ البنك المدمج حجماً يمكّنه من تحديد الأسعار منفرداً في الخدمات المصرفية للأفراد والشركات. وهنا تبرز أهمية المنافسة من بقية القطاع. فبنك السلام، إلى جانب سائر البنوك المرخّصة العاملة في البحرين، يمثل ضابطاً تنافسياً حقيقياً على التسعير، ونعتزم المنافسة الشديدة على السعر والخدمة في كل قطاع نتقاطع فيه مع البنك المدمج. فالسوق المركّزة التي تظل ساحةً لتنافسٍ حقيقي شيءٌ مختلف تماماً عن الاحتكار.
ومع ذلك، فإن مجرد إعلان النية للمنافسة ليس ضماناً في حد ذاته. وهنا يأتي دور مصرف البحرين المركزي كجهة تنظيمية عريقة قادرة على وضع وإدارة الضوابط اللازمة لضمان سلامة العملية المصرفية ككل وموضوع الرقابة على المنافسة على وجه التحديد، بما يشمل تدقيق التسعير في القطاعات الأكثر تقاطعاً، كجزءٍ أصيل من الموافقة الرقابية على عملية الاندماج لا كإجراءٍ شكلي. فهذه هي الضمانة الصحيحة في هذا السياق، وليست عرقلة اندماجٍ يحتاج اليه القطاع.
وماذا عن تركّز مصادر التمويل أمام الشركات المقترضة؟
يثير البعض مخاوف من أن يتقلص عدد المقرضين المتاحين أمام الشركات المقترضة، وخاصة الشركات البحرينية الكبرى، إذا اندمج اثنان من أكبر بنوك السوق. وهي ملاحظة وجيهة، وأحد أسباب أهمية وجود قطاع مصرفي متنوع حتى بعد إتمام الصفقة. وسيبقى أمام المقترضين في مملكة البحرين مجموعة من البنوك المحلية، ومؤسسات التمويل الإسلامي، والمقرضين الإقليميين والدوليين النشطين في هذه السوق. فاندماج مؤسستين لا يلغي بقية القطاع، بل إن كياناً مدمجاً أقوى وقادراً على قيادة تمويلات مشتركة أكبر قد يوسّع، لا يقلّص، إجمالي القدرة التمويلية المتاحة للشركات البحرينية، عبر جذب مقرضين مشاركين ومستثمرين دوليين كانوا يرون في البنوك البحرينية منفردةً حجماً أصغر من أن يقود صفقات كبرى.
والتاريخ القريب للمنطقة يقدّم أدلة فعلية لا مجرد تطمينات. فحين اندمجت أكبر البنوك السعودية في عام 2021، لم يصبح القطاع في مجموعه أقل تنافسية، بل ازداد قوةً وصلابة. فقد واصل مصرف الراجحي وبنك الرياض النمو بوتيرة متسارعة في السنوات التالية، وانطلقت مصارف رقمية جديدة تنافس على العملاء أنفسهم، والبنوك السعودية مجتمعة حققت نمواً ائتمانياً يزيد على 10% خلال عام 2025. وتكرر الأمر ذاته في الإمارات: ففي السنوات التي تلت اندماج بنك أبوظبي الأول، لم يتراجع بنك الإمارات دبي الوطني، بل توسّع محلياً ودولياً حتى بلغت أصوله 1.3 تريليون درهم إماراتي وامتد حضوره إلى 23 سوقاً وأكثر من 25 مليون عميل. والكويت تُظهر النمط نفسه، حتى بعد أن أتمّ بيت التمويل الكويتي أكبر اندماج مصرفي في تاريخ البلاد.
وفي كل حالة، جعل وجود بنك مدمج أكبر المنافسةَ من حوله أشدّ حِدّةً، لا أضعف. ومن المتوقع أن يكون الأثر نفسه هنا: مؤسسة أقوى تعتز بها مملكة البحرين إقليمياً، وسوق أكثر تنافسيةً وأفضل تمويلاً لكل مقترض ومودع فيها.
تبقى الوظائف أكثر المخاوف حساسية لدى الرأي العام. ما ردّكم المباشر عليها؟
هنا يبلغ القلق العام أشدّه، وهذا أمرٌ مفهوم، ويستحق الإجابة الأكثر مباشرةً وصراحة. فعلى الصعيد الدولي، غالباً ما تصاحب عمليات الاندماج بهذا الحجم تخفيضات موجعة في أعداد الموظفين، ومن حق الموظفين في الجانبين أن يقلقوا على مستقبلهم. ولكن شهد القطاع المالي المحلي والإقليمي واقعاً مغايراً على هذا الصعيد.
وأتحدث هنا من تجربة مباشرة. فقد خاض بنك السلام عمليات اندماج واستحواذ خاصة به، واخترنا في كل مرة، عن قصد، حماية الوظائف من خلال تخطيط تكاملي دقيق وواعٍ، بدلاً من خفض التكاليف بأدوات فجّة. ففي استحواذنا على البنك البحريني السعودي عام 2009، وعلى بنك BMI عام 2014، وعلى قطاع الخدمات المصرفية للأفراد التابع لبنك الإثمار عام 2022، وعلى بيت التمويل الكويتي – البحرين عام 2024، حيث قمنا بتقليص الأدوار المتداخلة عبر عمليات التدريب وإعادة التأهيل للموظفين وقمنا بعد ذلك بإعادة التوزيع الداخلي من دون أي تسريح قسري في الإدارات المتأثرة.
لقد صُفِّرت حالات الاستغناء بتصميمٍ وتخطيطٍ مسبقين، لا بمحض الصدفة. فقد قدّمنا التدريب وإعادة التأهيل وإعادة التوزيع الداخلي على التسريح، وبنينا خطط التكامل على الاحتفاظ بالمعرفة المؤسسية، لا على اعتبار أعداد الموظفين أول أداة تُستخدم لخفض التكاليف. الأمر ممكن، وسِجِلّنا هو الدليل عليه.
وقد اتبعت بنوك أخرى في المنطقة النهج ذاته. فعندما اندمج البنك السعودي البريطاني «ساب» مع بنك الأول لتشكيل ثالث أكبر بنك في السعودية، أعلن البنكان منذ البداية أنه لا يُتوقع أي استغناء قسري نتيجة الاندماج وذلك مع استهداف خفض التكاليف يعادل 10 إلى 15% من قاعدة تكاليفهما المجمّعة لعام 2017، أي أن التعهد بحماية الوظائف والطموح إلى الكفاءة أُعلنا معاً، لا كبديلين عن بعضهما. وبعد عامين، عندما اندمج البنك الأهلي التجاري مع مجموعة سامبا المالية لتأسيس البنك الأهلي السعودي، قدّم البنكان التعهد ذاته، وأنجزا دمجاً سلساً وسريعاً على هذا الأساس. وليس في ذلك كله مصادفة، بل هو انتظامٌ في المنهج يعبّر عن خيارٍ واضح وقابل للتكرار. فالدمج، إذا أُحسِن تنفيذه، يحقق ارتفاعاً في الكفاءة التشغيلية عبر رفع الإيرادات وحسن التصميم المؤسسي، لا في خفض أعداد الموظفين.
ولذلك أشجّع بقوة تبنّي الفلسفة ذاتها من قبل الجميع: التعامل مع القوى العاملة كأصل يُدمج بعناية، لا ككلفة تُقتطع بسرعة. فقطاع مصرفي أقوى ومصير آمن للموظفين ليسا غايتين متناقضتين، بل ينبغي أن يكونا معاً جزءاً من مكسبٍ واحد لمملكة البحرين.
وما الذي يستعد بنك السلام لتقديمه عملياً لإنجاح هذه الخطوة؟
بنك السلام مستعد لدعم هذه العملية دعماً بنّاءً عبر التأييد العلني للمنطلق الاستراتيجي للاندماج، والتواصل مع الجهات التنظيمية لتأمين انتقال سلس، والتعاون، حينما يكون ذلك مناسباً، في المسائل المتعلقة باستقرار السوق خلال فترة الدمج. ونتوقع في المقابل عمليةٍ تنظيمية عادلة تجاه جميع المؤسسات المرخّصة.
ونؤكد أن كل ما نطرحه هنا يبقى، في كل مراحله، خاضعاً لموافقة مساهمي البنكين، ومساهمي بنك السلام كذلك، في جمعياتهم العمومية، وللموافقات التنظيمية اللازمة، وهو مسارٌ نحترمه احتراماً كاملاً.
كلمة أخيرة؟
لعل أبرز السمات التي ميّزت القطاع المصرفي البحريني وجعلته على مدى قرن من الزمان في ريادة وصدارة المشهد المالي الإقليمي هي مرونته ومواكبته المستمرة للتطورات العالمية تقنياً ومالياً وتنظيمياً إلى جانب تمتعه بالرؤية الاستراتيجية الطموحة للتطور والقدرة على الاستجابة السريعة لكل ما تقتضيه المصلحة، وهذه حقيقة تاريخية ينبغي أن نستصحبها عند النظر الى موضوع الاندماج للمحافظة على قطاع مصرفي قوي مهيأ لمواجهة التحديات الحالية والمستقبلية.
وبهذا المعيار نفسه - أي تعزيز الريادة واستمرارية الطموح - أود أن أؤكد أن مشروع الاندماج هو في تقديري المتواضع أهم مشروع أمام القطاع المصرفي البحريني اليوم وأبعدها أثراً في مساره للسنوات المقبلة. وإذا تعطّل هذا الاندماج إلى أجلٍ غير مسمى بسبب هامشٍ تفاوضي لن يتذكره أيٌّ من الجانبين بعد عامين، فإن الخسارة الحقيقية ستكون إهدار سنواتٍ من القوة المجتمعة، والمكانة الإقليمية، والقدرة على الصمود، نفرّط بها جميعاً في هذه الأثناء.
إن هذا الاندماج فرصة لتجسيد روح الريادة والطموح مرة أخرى، ولحظة اقتناصها هي الآن.


هل ترغب بالتعليق على الموضوع؟
لا تتردد في إعطاء تعليقك ومشاركة رأيك