


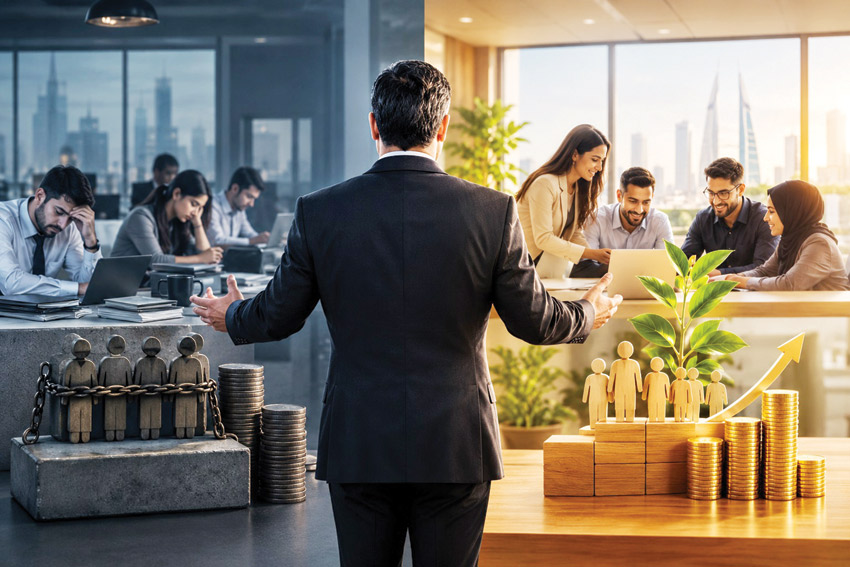
تركيز المؤسسة على راتب الموظف ككلفة خطأ استراتيجي قد يكلفها
الموظف التقليدي والمقاوم للتغيير كلفة كبيرة تهدد نمو الشركة وتطورها
بيئات العمل الخليجية تمر بمرحلة «إعادة تعريف رأس المال البشري »
تقرير: محمد الساعي
تناولنا في الجزء الأول من الموضوع تطور النظرة للموظف من كونه مجرد تكلفة قابلة للتغيير عند ارتفاع ثمنها، إلى أصل استثماري في المؤسسة، وأداة لرفع العائد والإنتاجية طالما توافرت له الظروف الملائمة. كما استعرضنا أبرز المؤشرات التي تدل على ان الموظف مجرد بند في التكاليف التشغيلية، والمؤشرات الدالة على أنه استثمار نافع للشركة، إلى جانب دور الإدارة في تحديد الى أي فئة ينتمي هذا الموظف أو ذاك.
تبقى هنا تساؤلات مهمة منها: هل بالضرورة أن يكون الموظف الأعلى أجرا هو الأعلى تكلفة؟ كيف يمكن قياس قيمة الموظف بالنسبة إلى المؤسسة؟ هل أسهمت التكنولوجيا والذكاء الاصطناعي في جعل الموظف أكثر تكلفة؟ أم أكثر إنتاجية؟ وهل يختلف الأمر بين القطاعين العام والخاص؟
الأجر العالي والتكلفة
ما العلاقة بين الموظف عالي الإنتاجية والموظف مرتفع التكلفة في المؤسسة؟ وهل بالضرورة أن يكون الموظف الأعلى راتبًا هو الأعلى تكلفة؟
في الفكر المالي والإداري الحديث، ليس بالضرورة أن يكون الموظف الأعلى راتبًا هو الأعلى تكلفة، لأن التكلفة الحقيقية للموظف لا تُقاس بحجم راتبه فقط، وإنما بتحليل العلاقة بين ما تنفقه الشركة عليه والقيمة التي يحققها مقابل ذلك.
وكما أشرنا في الجزء الأول من الموضوع، فإن هناك فارقا جوهريا بين «حجم الراتب» وبين «التكلفة الحقيقية» للموظف، والتي تشمل التوظيف والمرتب والعلاوات والتدريب والأجهزة والمساحة وغيرها.
وهنا قد يحصل موظف على مراتب مرتفع نسبيا، لكنه يحقق للمؤسسة إيرادات كبيرة، تحقق منافع للمؤسسة تفوق ما يكلفها به. وهذه المنافع لا تقتصر على العائد المادي فقط، بل تتخذ عدة مؤشرات أبرزها:
- إنتاجية الموظف والقيمة التي يحققها مقابل تكلفته على المؤسسة.
- الإيرادات والأرباح التي يحققها، ويبدو هذا المؤشر أكثر وضوحا في الوظائف التي تعتمد على المبيعات والخدمات وترتبط مباشرة بالإيرادات.
- مساهمة الموظف في خفض التكاليف والمصروفات وتقليل الهدر من خلال ادائه أو تقديم أفكار مبتكرة تحقق توفيرا حتى لو لم يحقق إيرادات مباشرة.
- قيادة الموظف فريقا يقدم إنتاجية كبيرة تفوق التكلفة التي يمثلها بالنسبة للشركة. كما أن الموظف الذي يساعد زملاءه ويدرب الكوادر الجديدة وينقل المعرفة، يرفع من القيمة الإجمالية للقسم بأكمله، وتصبح قيمته تتجاوز إنتاجه الفردي.
-امتلاك الموظف خبرة ومهارة وعلاقات، بحيث تكون تكلفة استبداله أعلى مما يتقاضاه.
- القدرة على حل المشكلات والابتكار واستباق الأزمات وإيجاد حلول جذرية تمنع الخسائر قبل حدوثها. كل ذلك يمثل عوائد تفوق تكلفة الموظف.
وبالتالي، فإن تركيز المؤسسة على الراتب كمؤشر لقيمة الموظف، يمثل خطأ استراتيجيا قد يكلفها الكثير. وهو ما تقع فيه الكثير من المؤسسات التي تستغني عن أصحاب الخبرات بسبب ارتفاع رواتبهم، وتحتفظ بالموظفين الأقل أجرا حتى لو كانت إنتاجيتهم محدودة. وتكون النتيجة هي خفض التكاليف نظريا وعلى الورق فقط، فيما يكون الواقع هو ارتفاع التكلفة الاقتصادية الحقيقية بسبب انخفاض الإنتاجية أو فقدان الخبرات أو تراجع الجودة وزيادة الأخطاء.
بالمقابل.. قد يكون الموظف ذو الأجر المنخفض أو المتوسط عبئاً وتكلفة على المؤسسة أكثر من ذي الأجر المرتفع، ويعتبر مصروفا استهلاكيا وعبئا ماليا، لأن ما يحققه من إنتاجية لا يغطي ما يكبده المؤسسة من تكاليف، ويتحقق ذلك في عدة حالات منها:
- ارتفاع معدل الأخطاء التشغيلية أو الادارية أو القانونية أو التسويقية، او حتى تقدم مستوى منخفض من خدمة العملاء. وهو ما قد يكلف الشركة خسائر وغرامات كبيرة.
- بطيء الإنجاز وعدم الاندماج في التطورات مثل التكنولوجيا. فذلك قد يعني تكلفة كبيرة غير مدونة ولكنها أكبر من المرتب المرتفع.
- احتياج الموظف الى مساندة مستمرة من الاخرين او استهلاك أكبر للموارد، أو ان يكون سببا في نشر روح الإحباط في بيئة العمل، مما يقلل الإنتاجية ويرفع التكلفة التشغيلية.
ساعات العمل والإنتاجية
للأسف مازالت الكثير من الإدارات تعتمد ساعات ومواعيد الحضور والانصراف من العمل مقياسا ومعيارا لالتزام الموظف وجديته، من دون الاعتبار بالإنتاجية التي تتحقق خلال تلك الساعات. وهذا ما يطرح سؤالا حول كيفية قياس قيمة الموظف وإنتاجيه في المؤسسة، وهي قيمة لا يمكن أن تختزل في عدد ساعات دوامه. وبقاء الموظف في مكتبه مددا طويلة قد لا يعني إنتاجية أكبر بقدر ما يكون مؤشرا على بطء التنفيذ والإنتاج، ما يعني أن مقياس «عدد ساعات العمل» يعتبر معياراً مضللاً. وهو أسلوب إداري قديم ينتمي إلى عصر المصانع والخطوط الإنتاجية اليدوية.
في حين أنه في الإدارات المتطورة واقتصاد المعرفة والتكنولوجيا الحديث، لا تعتمد «البصمة» كمعيار لقياس إنتاجية الموظف، بل أصبحت القيمة المضافة والناتج الإجمالي الذي يحققه الموظف هو المقياس ضمن منظومة متكاملة من المعايير الكمية والنوعية مثل قياس الفارق بين القيمة والنتائج المادية التي يحققها الموظف مثل الإيرادات والصفقات وتقليل الهدر، وبين تكلفته الإجمالية على المؤسسة.
وكذلك قدرة الموظف على تبني التكنولوجيا والذكاء الاصطناعي كأدوات لتقليص مدة الإنجاز بشكل كبير، ما يعني ان تقييمه بعدد ساعات العمل يمثل إجحافا وظلما لكفاءته.
ولا توجد هنا معادلة واحدة تناسب جميع الموظفين او الوظائف. لذلك تختلف مؤشرات قياس القيمة بحسب طبيعة العمل والمسؤوليات والأدوار.
وتبقى ساعات العمل مؤشرًا إداريًا، وليست مقياسًا كافيًا للقيمة.
التكنولوجيا.. وتكلفة الموظف
في ظل التطورات التقنية واقتحام الذكاء الاصطناعي بيئات العمل، وما يتطلبه ذلك من تدريب مستمر ومكلف، ومهارات خاصة، هل الموظف أصبح تكلفة أكبر؟
يمكن اختصار الإجابة على ذلك بأن الامر يعتمد على مدى قدرة الموظف على تبني هذه التطورات فمن جانب، تجعل التكنولوجيا والتقنيات الحديثة من الموظف التقليدي أو المقاوم للتغيير، مصدر تكلفة كبيرة تهدد أعمال الشركة وتطورها، وربما قدرته على الاستمرار. في حين أن التكنولوجيا تضاعف من قيمة الموظف (المتمكن تقنيا) وتجعله أصلا استثماريا نافعا للمؤسسة.
فالموظف الذي ما زال يؤدي المهام بأساليب تقليدية بطيئة، يكون صورة لاتساع الفجوة بين الأجر والإنتاجية، ويمثل تكلفة عالية على المؤسسة، لأن البرمجيات وأدوات الذكاء الاصطناعي أصبحت قادرة على إنجاز نفس هذه المهام في ثوانٍ معدودة وبدقة أعلى تغطي أي تكلفة تتطلبها.
من جانب آخر، فإن الموظف الذي يرفض او يعجز عن مواكبة هذه التطورات والأتمتة، يتسبب في تأخر الشركة عن منافسيها في السوق، ما يعني ضياعا للكثير من الفرص وهدر زمني ومالي.
وبنفس الوقت، فإن توفير هذه التقنيات والبرمجيات والأجهزة الحديثة يعني نفقات تشغيلية كبيرة. وإذا لم تقابل هذه التكاليف بتطور نوعي في الإنتاجية من قبل الموظف، فإن التكلفة الإجمالية لوجوده ترتفع بشكل حاد.
من هنا، فإن السؤال الذي يجب ان تركز عليه الإدارة الذكية ليس هل نستغني عن الموظفين ونستبدلهم بالتكنولوجيا والذكاء الاصطناعي؟ وإنما كيف نستبدل الموظف الذي لا يستخدم هذه التقنيات بآخر يوظفها لرفع أرباح الشركة؟
وهو ما يحمل الإدارات أيضا مسؤولية توفير فرص تدريب وتطوير الموظفين قبل الحكم عليهم. وكثيرا ما تكون تكلفة عدم تطوير الموظف أكبر من تكاليف تدريبه على التكنولوجيا والذكاء الاصطناعي. كما أن الإنفاق على إعادة تأهيل الموظفين يمكن أن يتحول من تكلفة تشغيلية إلى استثمار في القدرة المستقبلية للمؤسسة.
وفي النهاية، إذا ما وفرت المؤسسة التكنولوجيا والتدريب، فيما بقي الموظف متمسكًا بأساليب عمل قديمة، فإن ذلك يعني ان هذا الموظف يمثل تكلفة أعلى وإنتاجية أقل.
وإذا لم توفر الشركة التدريب والأدوات المناسبة، لا يمكن تحميل الموظف وحده مسؤولية الفجوة التكنولوجية.
بين الخاص والعام
هل مفهوم تكلفة الموظف مختلف بين القطاعين العام والخاص؟ سؤال من الممكن أن يطرح في هذا الإطار. والجواب ببساطة أن المفهوم بالفعل مختلف نظرا إلى اختلاف طبيعة كل قطاع ومصادر التمويل والمعايير المحاسبية والرقابية.
فمثلا بالنسبة إلى القطاع الخاص، غالبا ما تقاس تكلفة الموظف بمعادلة ثابتة وهي هل يولد إيرادات أو توفيرات تشغيلية تتجاوز ما يُنفق عليه؟
في حين أنه في القطاع العام لا ينتظر من الموظف مثل الطبيب والمهندس والمدرس، أن يحقق أرباحا مالية مباشرة، وإنما يقاس أداؤه والعوائد منه بما يحققه من قيمة اجتماعية وأثر خدمي ومدى قدرته على تحقيق رضا المواطنين وتطوير الأداء وتسهيل المعاملات وقلة الأخطاء.
ما يعني أن القطاع الخاص يقيس القيمة الاقتصادية والمالية التي يحققها الموظف، بينما يركز القطاع العام على القيمة الاقتصادية والاجتماعية والخدمية التي يضيفها.
في الخليج
محور أخير من المفيد أن نتطرق إليه وهو طبيعة النظرة الى الموظف في دول المنطقة، وهل مازال يعتبر مجرد بند من بنود التكلفة على الشركة، أم هو استثمار.
في الحقيقية لا يمكن لأحد أن ينكر ذلك التحول الجذري الذي شهدته منظومات إدارة رأس المال البشري في دول المنطقة، التي أفرزت نوعا من التغير في النظرة التقليدية للموظف كبند رواتب ومصاريف، وبدء التعامل معه كأصل استثماري استراتيجي ومحرك للنمو الاقتصادي المستدام. ويمكن القول بأن بيئات العمل الخليجية تحديدا تمر بمرحلة «إعادة تعريف رأس المال البشري».
ومما ساعد على هذا التطور، التحول المتسارع نحو اقتصاد المعرفة، والتركيز على الاستثمار في الكفاءات النوعية خاصة في الشركات الخاصة التي باتت تدرك أن التحول الرقمي وجلب التكنولوجيا المتقدمة لا قيمة لهما من دون وجود كوادر بشرية قادرة على تحقيق أقصى استفادة من هذه التطورات لتحقيق أرباح أكبر.
كما أثرت برامج التوطين واستبقاء الكفاءات، وكذلك استقطاب العقول العالمية على تطور النظرة إلى الموظف كفرصة استثمارية. وبنفس الوقت تطورت أدوار إدارات الموارد البشرية خاصة في الشركات الكبرى لتصبح شريكا استراتيجيا في اتخاذ القرار وتحديد أدوار الموظفين ودعم أدائهم.
ولكن يبقى التحدي كامنا في أن هذا التطور ليس ثقافة عامة في جميع بيئات العمل، ففي الوقت الذي انتقلت مؤسسات الى التعامل مع الموظف باعتباره أصلًا استراتيجيًا ومصدرًا للقيمة والنمو، لا تزال مؤسسات أخرى تركز على الموظف العامل كأحد أكبر بنود المصروفات والأعباء التي ينبغي السيطرة عليها.
والمفارقة هنا أنه في الوقت الذي تحرص بعض الشركات على خفض تكلفة الموظف، نجد أن طبيعة الاقتصاد الخليجي يتطلب رفع إنتاجية الموظف، وهو ما يعني الاستثمار فيه وتأهيله وتطويره.

هل ترغب بالتعليق على الموضوع؟
لا تتردد في إعطاء تعليقك ومشاركة رأيك